半導体不足とAI発展の関係を静かに整理する
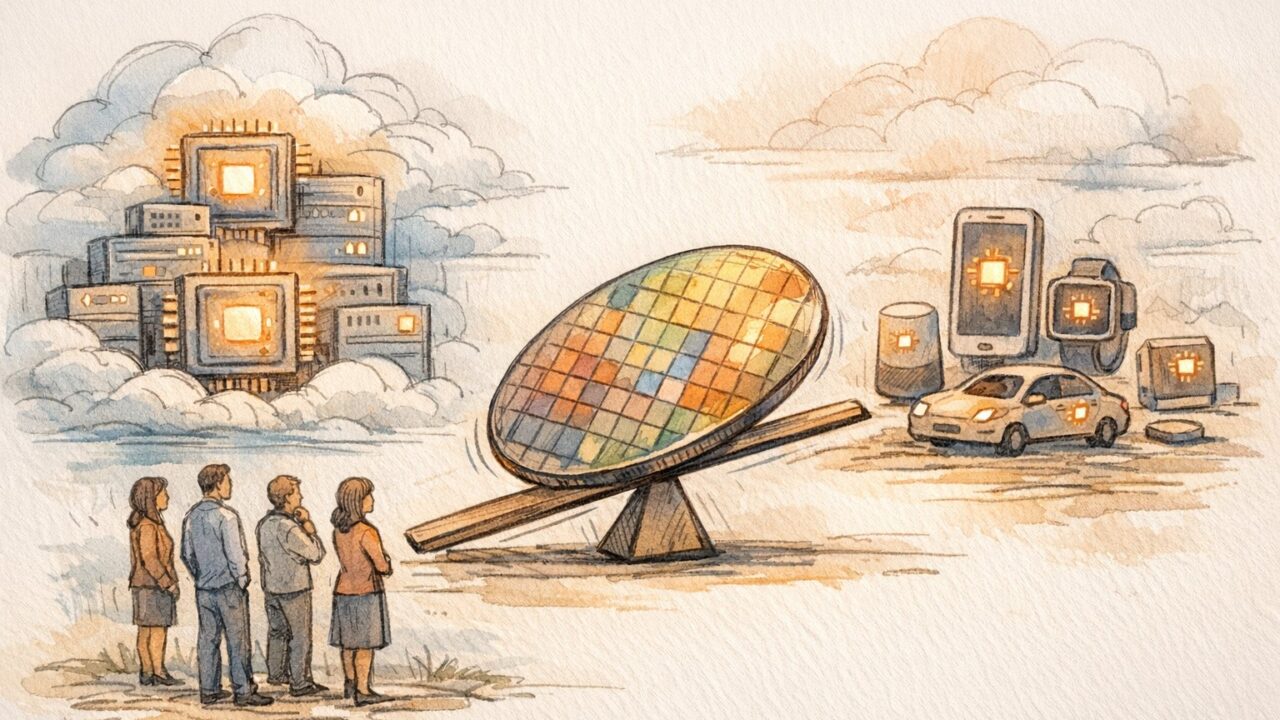
半導体不足とAI需要の現在地
半導体不足とAI発展の関係について、改めて整理してみると、思っていた以上に構造的な問題が絡み合っていることに気づく。
単純に「チップが足りない」という話ではなく、需要の性質そのものが変わってきているという点が、この問題をより複雑にしている。
AIの学習・推論に使われる半導体は、スマートフォンや家電向けの汎用チップとは要求スペックが大きく異なる。特にGPUやAIアクセラレータと呼ばれる高性能チップへの需要が急増しており、既存の供給体制では追いつかない状況が続いている。
NVIDIAのH100やA100といったデータセンター向けGPUは、発注から納品まで数ヶ月から1年以上かかるケースも珍しくない。これは一時的な需給ギャップではなく、AI産業の成長速度に製造能力が追いついていないという構造的な問題として理解した方が実態に近い。
なぜAI発展が半導体を逼迫させるのか
AI技術の進歩が半導体需要を押し上げているのは直感的に理解できるが、その規模感と速度は想像以上だ。
ChatGPTのような大規模言語モデル(LLM)を一つ学習させるだけで、数千枚から数万枚のGPUが数週間から数ヶ月にわたって稼働し続けるという現実がある。
クラウドとエッジの視点から見る
AI需要を語るとき、クラウドとエッジという二つの視点を分けて考えると、問題の輪郭がより鮮明になる。
クラウド側では、GoogleやMicrosoft、AmazonといったハイパースケーラーがAIインフラへの投資を急拡大させており、データセンターに搭載するチップの量が年々増加している。一方でエッジ側では、スマートフォンやIoTデバイス、自動車向けの推論チップ需要も同時に高まっており、クラウドとエッジの両方から半導体市場に圧力がかかっている構図が見えてくる。
この二方向からの需要増加は、以下のような特徴を持っている。
- クラウド向け:高性能・高消費電力・少量多品種の大型チップ
- エッジ向け:省電力・小型・大量生産が求められる組み込みチップ
- 両者に共通:先端プロセス(3nm〜7nm)への集中的な需要
製造できるファウンドリ(半導体受託製造企業)はTSMCやSamsungなど限られており、先端プロセスのキャパシティは有限だ。クラウドとエッジの両方から引っ張られる構造が、供給側の逼迫を慢性化させている。
サプライチェーン構造を改めて眺める
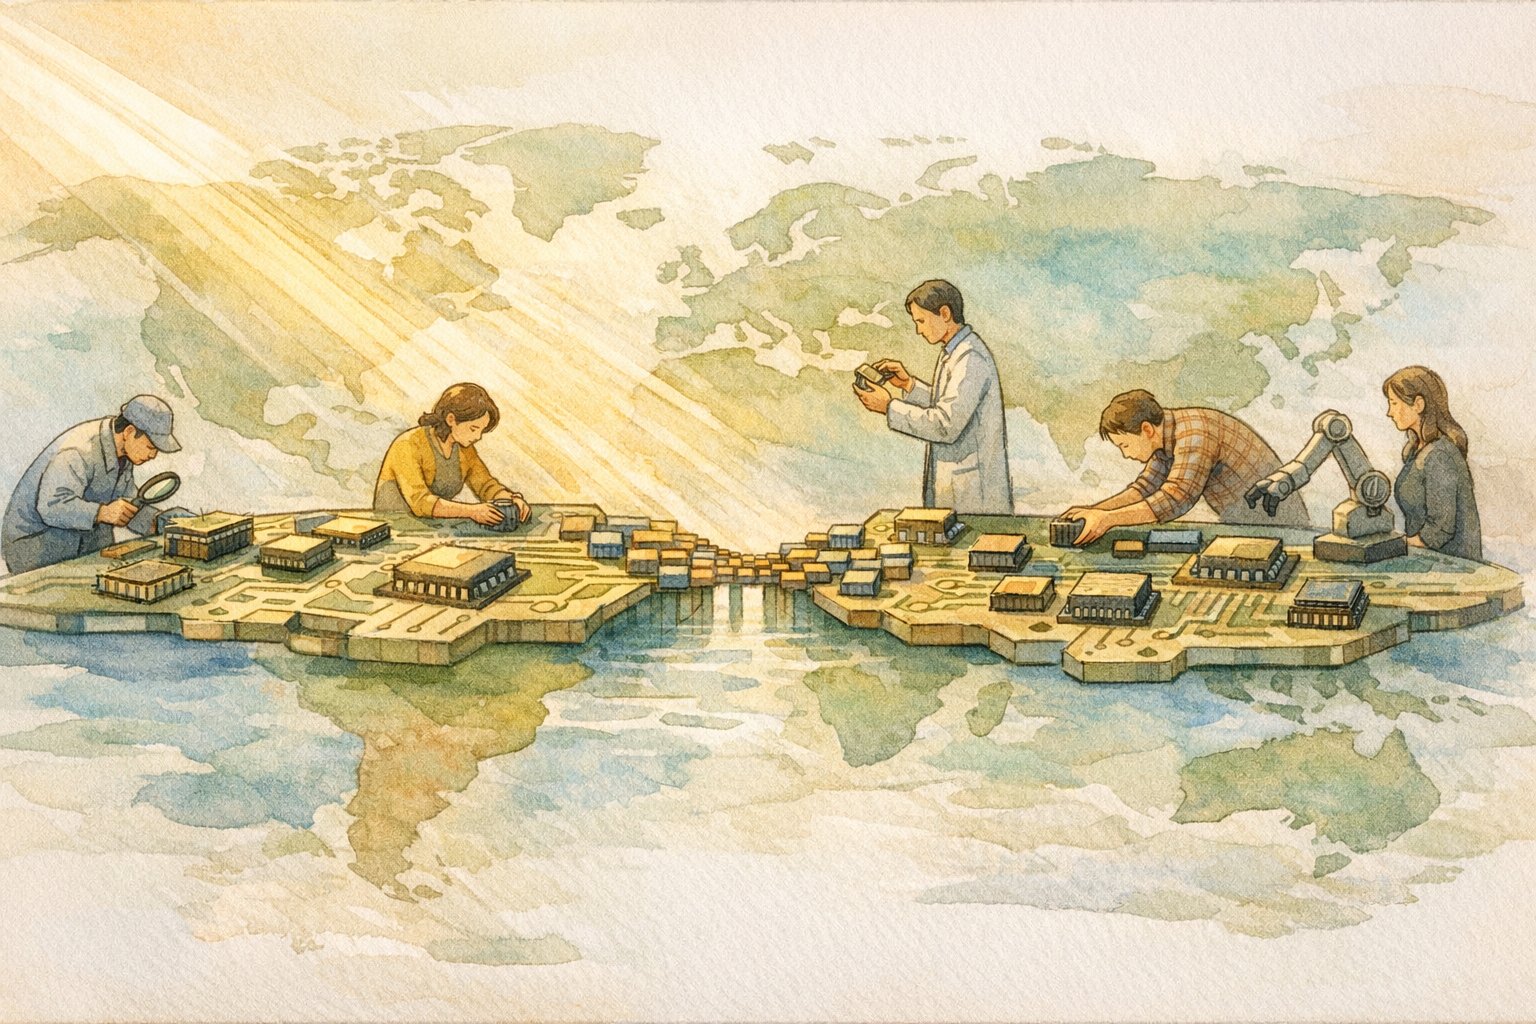
半導体のサプライチェーンは、一般的な製造業と比べても異常なほど複雑で、かつ地理的に集中している。
この集中構造が、需要急増時の柔軟性を著しく低下させる要因になっている。
設計・製造・実装の分業が生む歪み
現代の半導体産業は、設計・製造・パッケージング・実装という工程が異なる企業・地域に分散している。
NVIDIAは設計に特化し、製造はTSMCに委託し、HBM(高帯域幅メモリ)はSKハイニックスや三星電子から調達するという形で、複数の企業・国をまたいで一つの製品が完成する。この分業体制は効率性を高める一方で、どこか一箇所でボトルネックが発生すると全体が止まるという脆弱性を内包している。
具体的に歪みが生じやすいポイントは以下の通りだ。
- 先端ロジック半導体:TSMCへの過度な集中(世界シェアの過半)
- HBMメモリ:SK hynixが市場をリードするが増産には時間がかかる
- 後工程(パッケージング):台湾・中国・マレーシアへの地理的集中
- 製造装置:ASML(EUV露光装置)など特定企業への依存
設計企業がいくら需要予測を正確に立てても、製造側のキャパシティや材料・装置の調達が追いつかなければ、製品として出荷できない。この構造的な分業の歪みが、半導体不足とAI発展の関係を単純な需給問題として語れない理由の一つになっている。
ビジネス側の前提条件の変化
半導体不足の影響は、チップを直接扱うメーカーだけでなく、AIを活用しようとするあらゆるビジネスに及んでいる。
クラウドサービスを通じてAIを使う場合でも、そのインフラを支えるGPUの調達難が、サービスの価格や提供能力に影響を与えるからだ。
以前であれば「AIを導入したい」と思ったとき、クラウドAPIを契約してすぐに使い始めるというシナリオが現実的だった。しかし今は、使いたいモデルのAPIが混雑していたり、オンプレミスで構築しようとするとGPUの納期が読めなかったりという状況が常態化しつつある。
ビジネスの前提として変わってきているのは、「必要なときに必要なだけ調達できる」という仮定が成立しにくくなったという点だ。これはクラウド全盛期に育ったオンデマンド発想と真逆の発想を求めている。
半導体不足とAI発展の関係を考えるとき、技術的な話だけでなく、こうした調達環境の変化がビジネス戦略の前提を書き換えているという視点は、見落とされがちだが重要だ。
「待つ」ことを前提にした戦略発想
リードタイムが長期化している現状では、「待つ」という行為そのものを戦略の中に組み込む発想が必要になってくる。
従来の「必要になったら発注する」というジャストインタイム的な思考では、AI時代の半導体調達には対応しきれない。
在庫と投資判断の捉え直し
在庫を持つことをコストとして最小化する発想は、半導体調達においては機能しにくくなっている。
Teslaが自動車向けチップを大量に先行確保したり、大手クラウドプロバイダーがGPUを数年分先行発注したりするのは、この「待つコスト」を回避するための合理的な判断だ。在庫は従来「無駄」として扱われてきたが、調達リードタイムが12〜18ヶ月に及ぶ環境では、在庫を持つことそのものが競争優位の源泉になりうる。
投資判断においても、以下のような視点の転換が求められている。
- 「今必要か」ではなく「6ヶ月後・1年後に必要か」で発注判断をする
- キャパシティ確保のための先行投資を、コストではなくオプション価値として捉える
- 調達の不確実性を前提にした複数サプライヤー戦略を組む
「待つ」ことを前提にした戦略発想は、単なる在庫管理の話ではなく、事業計画の時間軸そのものを見直すことを意味している。
AI競争と資本集約の影響を考える
AI開発競争の激化は、半導体産業における資本集約度を急速に高めている。
新しいファブ(半導体工場)を一つ建設するのに数兆円規模の投資が必要になり、その回収には数年から十数年かかるという現実が、供給側の即応性を根本的に制約している。
大規模プレイヤーの調達と中小の立ち位置
MicrosoftやGoogleといった大規模プレイヤーは、TSMCやSamsungと長期購入契約を結んだり、独自のAIチップ(Google TPU、Microsoft Maia)を開発したりすることで、調達リスクを内製化しようとしている。
この動きは、半導体サプライチェーンにおける交渉力の格差を拡大させている。大規模プレイヤーが先行確保した分、中小企業やスタートアップが調達できるキャパシティが圧縮されるという構造が生まれているからだ。
中小規模のビジネスが取りうる現実的な選択肢は限られる。
- クラウドAPIの活用を前提にし、インフラ調達リスクをクラウドプロバイダーに転嫁する
- 汎用GPUではなく、用途特化型の小型チップや推論専用ハードウェアを検討する
- 大規模モデルに依存しない、軽量モデル・蒸留モデルの活用を優先する
資本力で劣る立場では、大規模プレイヤーと同じ土俵で戦うことよりも、調達構造そのものを変えるアプローチの方が現実的だという見方もできる。
長期的に見た技術進化とボトルネック
半導体不足は永続するわけではないが、解消されたとしても次のボトルネックが生まれる可能性が高い。
技術の進化がボトルネックを解消しながら、同時に新たなボトルネックを生み出すというサイクルが、この産業の本質的な特徴だ。
省電力化・専用チップへの流れ
AI処理の電力消費問題は、半導体不足と並んで重要な制約として浮上してきている。
大規模データセンターの電力消費はすでに社会インフラへの影響が懸念されるレベルに達しており、省電力化は技術的な課題であると同時に、事業継続性の問題でもある。この背景から、汎用GPUに依存するのではなく、特定のAIタスクに最適化された専用チップ(ASIC)の開発・採用が加速している。
省電力化と専用化の流れが示唆することは以下の通りだ。
- 推論専用チップ(例:Groqのチップ、各社のNPU)の普及が加速する
- モデルの軽量化・量子化技術が、チップ性能不足を補う手段として重要性を増す
- 電力効率(TOPS/W)が、チップ選定の主要指標として浮上してくる
この流れは、半導体不足という問題を「より少ないチップでより多くの処理をする」という方向で緩和させる可能性がある。ただし、そのための設計・開発コストは別のボトルネックとして顕在化するかもしれない。
個々のビジネスは何を前提にすべきか
ここまで整理してきた構造を踏まえると、個々のビジネスが半導体不足とAI発展の関係から引き出すべき前提条件は、いくつかの共通項に絞られてくる。
技術の話として遠ざけるのではなく、調達・投資・製品設計の前提として組み込む視点が求められている。
具体的に前提として持っておくべき認識は以下の通りだ。
- AIインフラの調達は「いつでも使える」ではなく「計画的に確保する」ものとして扱う
- クラウドAPIへの依存は便利だが、プロバイダー側の供給制約がサービス品質に影響する可能性を織り込む
- 使用するAIモデルの規模感を最適化し、必要以上の計算資源を前提にしない設計を心がける
- 半導体調達の動向を、テクノロジーニュースとしてではなく事業リスクとして定期的にモニタリングする
これらは特別な知識がなければできないことではなく、サプライチェーンリスクとして一般的なビジネスリスク管理の枠組みで扱えることが多い。半導体という言葉に身構えず、「調達リスクのある重要資材」として捉え直すと、対応の方向性が見えやすくなる。
最後に
半導体不足とAI発展の関係は、一時的な需給ギャップの話ではなく、技術・地政学・資本構造が複合的に絡み合った構造的な問題として理解する方が実態に近い。
解消の見通しは一部で立ちつつあるが、AI需要の拡大速度が供給増加を上回り続ける限り、何らかの形での逼迫は続くと見ておいた方が現実的だ。
重要なのは、この状況を「外部環境の問題」として受け身に捉えるのではなく、ビジネスの前提条件として組み込み、戦略の中に織り込んでいくことだと思う。
技術が進化し、省電力チップや新しい製造技術が普及すれば、現在のボトルネックの多くは緩和されるだろう。ただ、その先にも新たな制約が生まれる可能性があることを考えると、「今だけの問題」として片付けず、継続的に構造を理解しようとする姿勢が、長期的には意味を持ってくるのではないかと感じている。